
El cambio de uso de locales a viviendas turísticas ¿Qué requisitos son necesarios para su inscripción registral?
El cambio de uso de locales a viviendas turísticas ¿Qué requisitos son necesarios para su inscripción registral?
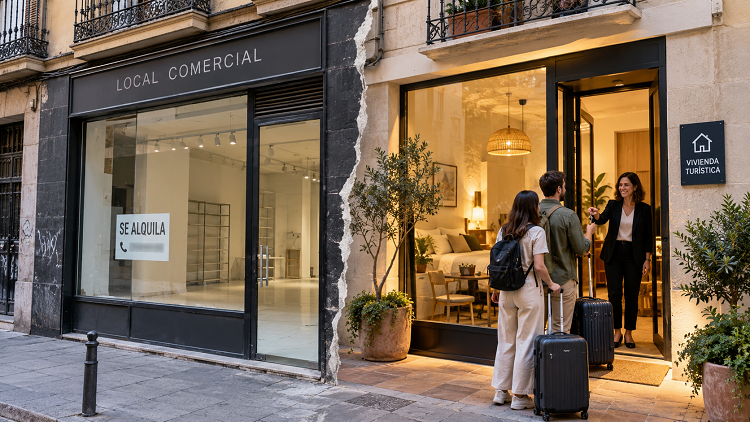
La transformación de un local comercial en una vivienda destinada al alojamiento turístico requiere comprobar tanto su viabilidad urbanística como el cumplimiento de la normativa turística y de propiedad horizontal. La existencia de una licencia administrativa o de una inscripción turística no supone necesariamente que se hayan cumplido todos los requisitos para formalizar e inscribir el cambio de uso.
Le informamos de los principales requisitos que deben tenerse en cuenta cuando se pretende transformar un local comercial en una vivienda destinada al alojamiento turístico.
Este tipo de operaciones no depende exclusivamente de la voluntad del propietario ni de la obtención de una licencia administrativa. Su viabilidad exige comprobar la compatibilidad urbanística del inmueble, el cumplimiento de la normativa turística y las condiciones establecidas en la Ley de Propiedad Horizontal.
La falta de acreditación de alguno de estos requisitos puede impedir la inscripción del cambio de uso en el Registro de la Propiedad.
1. Requisitos urbanísticos y administrativos
La transformación de un local comercial en vivienda turística exige verificar que el nuevo destino resulta compatible con el planeamiento urbanístico municipal y que el inmueble reúne las condiciones técnicas y de habitabilidad correspondientes.
Según la normativa aplicable, el cambio de uso puede requerir una licencia urbanística, una declaración responsable u otro título administrativo habilitante.
Además, el ejercicio de la actividad turística se encuentra sujeto a la legislación autonómica, que puede establecer obligaciones de inscripción registral, presentación de declaraciones responsables y cumplimiento de requisitos específicos de funcionamiento.
Estas exigencias deben examinarse de forma diferenciada. La habilitación turística no sustituye necesariamente la autorización urbanística municipal, ni esta última supone por sí sola que pueda iniciarse la explotación turística.
- Atención. Antes de adquirir o reformar un local para destinarlo a alojamiento turístico, conviene comprobar que el uso está permitido y que pueden obtenerse todas las autorizaciones exigibles.
2. La autorización de la comunidad de propietarios
La Ley Orgánica 1/2025, de 2 de enero, modificó la Ley de Propiedad Horizontal para reforzar la intervención de las comunidades de propietarios en el ejercicio de actividades de alojamiento turístico.
Desde el 3 de abril de 2025, el artículo 7.3 de la Ley de Propiedad Horizontal exige la aprobación expresa de la comunidad para iniciar la actividad turística prevista en el artículo 5.e) de la Ley de Arrendamientos Urbanos.
Conforme al artículo 17.12 de la misma ley, el acuerdo requiere el voto favorable de las tres quintas partes del total de propietarios que, a su vez, representen las tres quintas partes de las cuotas de participación.
Esta aprobación constituye un requisito independiente de las autorizaciones administrativas. En consecuencia, el cumplimiento de las exigencias urbanísticas y turísticas no exime de obtener el acuerdo comunitario cuando resulte obligatorio.
La disposición adicional segunda de la Ley de Propiedad Horizontal contempla, no obstante, un régimen específico para los propietarios que ya ejercían legalmente la actividad turística antes del 3 de abril de 2025 y se habían acogido previamente a la normativa sectorial correspondiente.
Para beneficiarse de esta previsión es necesario acreditar el cumplimiento de las condiciones establecidas legalmente, sin que resulte suficiente haber manifestado la intención de iniciar la actividad o haber presentado determinadas solicitudes administrativas.
- Atención. Los propietarios que pretendan acogerse al régimen aplicable a actividades anteriores al 3 de abril de 2025 deberán acreditar que disponían de las habilitaciones necesarias para su ejercicio conforme a la normativa correspondiente.
3. La inscripción del cambio de uso en el Registro de la Propiedad
La formalización de una escritura de cambio de uso no garantiza automáticamente su inscripción registral. El registrador debe comprobar, dentro del ámbito de su función calificadora, que se cumplen los requisitos legales exigibles.
Esta cuestión ha sido examinada por la Dirección General de Seguridad Jurídica y Fe Pública en su Resolución de 21 de mayo de 2026, publicada en el BOE de 8 de octubre de 2026. En el supuesto analizado, se solicitó la inscripción de una escritura de cambio de uso de un local comercial a vivienda turística situada en Madrid.
El propietario había presentado una declaración responsable turística ante la Comunidad de Madrid el 31 de marzo de 2025, antes de la entrada en vigor de la reforma de la Ley de Propiedad Horizontal. Sin embargo, la licencia urbanística municipal y la licencia de primera ocupación y funcionamiento se obtuvieron posteriormente, en julio y octubre de 2025, respectivamente.
La registradora suspendió la inscripción al considerar que no se había acreditado el ejercicio legalmente habilitado de la actividad turística antes del 3 de abril de 2025 y que, por tanto, resultaba necesaria la aprobación de la comunidad de propietarios.
La Dirección General confirmó esta calificación. Consideró que, en el caso examinado, la declaración responsable turística no era suficiente para acreditar que la actividad podía ejercerse legalmente antes de la reforma, puesto que también eran necesarias las correspondientes habilitaciones municipales.
Al haberse obtenido estas últimas con posterioridad, no resultaba aplicable la excepción prevista en la disposición adicional segunda de la Ley de Propiedad Horizontal.
En consecuencia, debía acreditarse el acuerdo comunitario adoptado con las mayorías establecidas en el artículo 17.12.
4. Recomendaciones
Antes de formalizar una operación de cambio de uso destinada al alojamiento turístico, es conveniente revisar conjuntamente los requisitos urbanísticos, turísticos y comunitarios aplicables al inmueble.
En particular, debe comprobarse que el planeamiento municipal permite el uso pretendido, que se dispone de los títulos administrativos necesarios y que no existen limitaciones derivadas del título constitutivo, los estatutos o los acuerdos de la comunidad de propietarios.
Cuando resulte exigible la aprobación comunitaria, esta deberá obtenerse conforme a las mayorías establecidas legalmente.
También resulta aconsejable verificar que la documentación disponible permite acreditar los requisitos necesarios para inscribir el cambio de uso, especialmente cuando se pretende invocar el régimen de continuidad de actividades turísticas anteriores al 3 de abril de 2025.
Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.
Comentarios
Publicar un comentario
Gracias por su apreciable colaboracion, lo antes posible le contestaremos. El Grupo de Colaboradores de Estudio Juridico 4,S.L., Calle Luz Casanova,12,46009 Valencia. Tel 963689510 email: ej4@estudiojuridico4.es